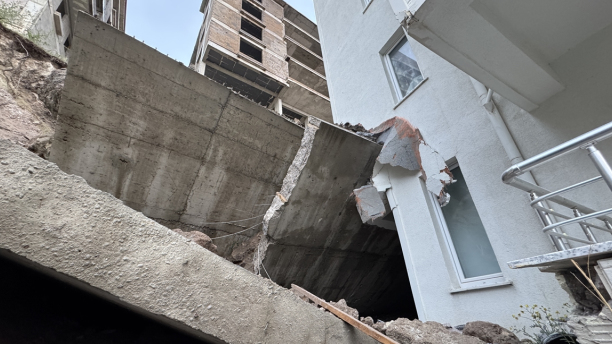
Қазақстанда тұрғын үйлерді жер сілкінісі, су тасқыны және орман өртінен міндетті сақтандыру жүйесі енгізілмек. Жаңа талап бойынша баспана иелері жыл сайын 2 мыңнан 22 мың теңгеге дейін жарна төлеуі мүмкін. Ал табиғи апаттан үйі қираған азаматтарға бірнеше миллион теңге өтемақы қарастырылған. Алайда ұсынылып отырған өтемақы баспананың нарықтағы құнын толық жаба бермейді, деп жазады Democrat.kz.
Қазақстанда пәтер мен жеке тұрғын үй иелеріне қатысты жаңа міндетті сақтандыру жүйесі әзірленіп жатыр.
Қаржы нарығын реттеу және дамыту агенттігінің мәліметінше, тұрғын үйлерді жер сілкінісінен, су тасқынынан және орман өртінен міндетті сақтандыру Сақтандыру нарығын дамытудың 2026–2030 жылдарға арналған бағдарламасында қарастырылған.
Бағдарлама 2026 жылғы 30 қазанда бекітілген. Алайда сақтандырудың өзі әзірге заң жүзінде міндетті болған жоқ.
«Сақтандыру нарығы туралы» заң жобасындағы ұсынысқа сәйкес, жаңа талапты 2030 жылғы 1 шілдеден бастап енгізу көзделіп отыр.
Жыл сайын қанша ақша төлейміз?
Алдын ала есеп бойынша, сақтандыру жарнасы жылына 0,5-тен 5 айлық есептік көрсеткішке дейін болады.
2026 жылғы мөлшермен есептегенде бұл — 2163 теңгеден 21 625 теңгеге дейін.
Нақты төлем тұрғын үйдің орналасқан өңіріне, мүлік салығына негіз болатын көрсеткіштерге және табиғи апат қаупінің деңгейіне қарай есептелмек.
Мысалы, жер сілкінісі қаупі жоғары аумақтағы баспана мен табиғи апат ықтималдығы төмен өңірдегі үйге бірдей жарна белгіленбеуі мүмкін.
Сақтандыру бір жылға рәсімделеді. Жарналарды лицензиясы бар сақтандыру компаниялары қабылдайды. Ал қаражатты жинақтау және өтемақы төлеу үшін мемлекеттің қатысуымен арнайы қор құру жоспарланған.
Үй толық қираса, қанша өтемақы беріледі?
Заң жобасында өтемақы мөлшерін азаматтың жыл сайын төлейтін сақтандыру жарнасына байланысты есептеу ұсынылған.
Тұрғын үй толық қираса, жылдық жарнаның 500 есесіне дейін, ал ішінара бүлінсе, 250 есесіне дейін өтемақы төлеу қарастырылып отыр.
Мәселен, азамат жыл сайын 10 мың теңге төлесе, табиғи апат кезінде үйі толық қираған жағдайда ең көбі 5 миллион теңге, ал ішінара зақымданса, 2,5 миллион теңге алуы мүмкін.
Бірақ мұнда маңызды мәселе бар.
Сақтандыру өтемақысы тұрғын үйдің нарықтағы бағасына емес, төленген жарнаға байланысты белгіленбек.
Айталық, Алматыдағы құны 50 миллион теңге болатын пәтер жер сілкінісінен толық қирады делік. Егер оның иесі жыл сайын 10 мың теңге сақтандыру жарнасын төлесе, ұсынылған тәртіп бойынша өтемақының жоғарғы шегі 5 миллион теңге болады.
Демек, азаматтың баспанасын қайта сатып алуына немесе толық қалпына келтіруіне бұл қаражат жеткіліксіз болуы мүмкін.
Қаржы нарығын реттеу және дамыту агенттігінің түсіндіруінше, алғашқы кезеңдегі сақтандыру төлемдері табиғи апаттан зардап шеккендердің бірінші кезектегі шығындарын өтеуге бағытталады.
Кейін қорда жеткілікті қаражат жиналған жағдайда тұрғын үйді қалпына келтіруге немесе жаңа баспана сатып алуға мүмкіндік беретін төлем жүйесіне көшу қарастырылмақ.
Қандай үйлер міндетті түрде сақтандырылады?
Жаңа талап барлық жылжымайтын мүлік иелеріне бірдей қолданылмайды.
Заң жобасында табиғи апат қаупі бар аумақтардағы тұрақты тұруға арналған, ресми тіркелген пәтерлер мен жеке тұрғын үйлерді міндетті сақтандыру көзделген.
Ал тек маусымдық демалысқа пайдаланылатын саяжай үйлері бұл талапқа кірмейді.
Сонымен қатар міндетті сақтандыру үй ішіндегі жиһазды, тұрмыстық техниканы және жеке заттарды қамтымайды.
Мұндай мүлікті сақтандыру үшін азаматтарға қосымша ерікті сақтандыру шартын жасау қажет болады.
Алғашқы үш өңірдің бірі — Алматы
Жаңа жүйені бірден бүкіл елге енгізу жоспарланбаған.
Алғашқы кезеңде міндетті сақтандыруды Алматы, Шымкент қалалары мен Жамбыл облысында сынақтан өткізу ұсынылған.
Кейін оны табиғи апат қаупі жоғары тағы 13 өңірге тарату көзделіп отыр.
Бұл ретте Алматының алғашқы өңірлер қатарына енуі кездейсоқ емес. Қала сейсмикалық қауіпті аумақта орналасқан.
Алайда табиғи апат қаупі жоғары аймақта тұратын азаматтарға қосымша қаржылық міндет жүктеу қоғамда жаңа сұрақтар туғызуы мүмкін.
Мәселен, сақтандыру жарнасын зейнеткерлер, аз қамтылған отбасылар мен бірнеше жылжымайтын мүлік иелері қандай тәртіппен төлейді? Жарнаны төлемеген жағдайда қандай шара қолданылады? Бұл мәселелер заң қабылданған кезде нақты айқындалуға тиіс.
Міндетті сақтандыру баспана мәселесін шеше ала ма?
Қазақстанда табиғи апат салдарынан тұрғын үйінен айырылған азаматтарға мемлекет тарапынан түрлі көмек көрсетіліп келеді.
Енді осы тәуекелдердің бір бөлігін арнайы сақтандыру жүйесі арқылы өтеу ұсынылып отыр.
Мұндай тәсіл төтенше жағдайдан кейін зардап шеккендерге алдын ала белгіленген тәртіппен қаржылай көмек көрсетуге мүмкіндік береді.
Алайда сақтандырудың тиімділігі тек жарнаның қолжетімді болуына байланысты емес.
Ең маңыздысы — табиғи апаттан кейін төленетін қаражат азаматтың нақты шығынын қаншалықты өтейтіні.
Мәселен, жыл сайын 20 мың теңге төлеген азаматтың үйі толық қираса, ұсынылған есеп бойынша ең жоғары өтемақы 10 миллион теңгеге жетеді.
Бірақ ірі қалаларда бұл ақшаға жаңа баспана сатып алу қиын.
Сондықтан міндетті сақтандыру жүйесі енгізілген жағдайда мемлекет тарапынан көрсетілетін өзге көмектердің сақтала ма, сақтандыру өтемақысымен қалай үйлестіріледі деген сұрақтарға да жауап қажет.
Әзірге жаңа сақтандыру талаптары заң жобасы деңгейінде қарастырылып жатыр. Жарна мөлшері, өтемақы төлеу шарттары және енгізу мерзімі құжат қабылданғанға дейін өзгеруі мүмкін.
Дегенмен болашақ жүйеге қатысты басты мәселе қазірдің өзінде анық: азамат жыл сайын міндетті түрде ақша төлегенімен, табиғи апаттан баспанасынан айырылса, сол жарнаға сәйкес берілетін өтемақы оның үйінің толық құнын жаппауы мүмкін.
Ендеше жаңа сақтандыру жүйесінің әлеуметтік тиімділігі тұрғындардан қанша ақша жиналатынымен емес, апат болғанда олардың баспанасыз қалу қаупін қаншалықты азайта алатынымен бағалануға тиіс.